Domain nrpm.de kaufen?
Wir ziehen mit dem Projekt
nrpm.de um.
Sind Sie am Kauf der Domain
nrpm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nrpm.de kaufen?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt? In Deutschland sind gemäß § 253 Abs. 3 HGB die lineare Abschreibungsmethode und die degressive Abschreibungsmethode erlaubt. Bei der linearen Abschreibung wird der Wert des Wirtschaftsguts gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibungsmethode die Abschreibungsbeträge in den ersten Jahren höher sind und sich dann verringern. Andere Abschreibungsmethoden, wie die Leistungsabschreibung oder die Abschreibung nach Leistungseinheiten, sind im Handelsrecht nicht vorgesehen. Es ist jedoch möglich, dass Unternehmen zusätzlich zu den handelsrechtlichen Vorschriften steuerrechtliche Abschreibungsmethoden anwenden. **
Wie lauten die Abschreibungsmethoden Durchschnitts- und Restwertmethode?
Die Durchschnittsmethode ist eine Abschreibungsmethode, bei der der Wertverlust eines Vermögensgegenstands gleichmäßig über die Nutzungsdauer verteilt wird. Die Restwertmethode hingegen berücksichtigt den geschätzten Restwert des Vermögensgegenstands am Ende seiner Nutzungsdauer und schreibt den Wertverlust entsprechend ab. **

Ähnliche Suchbegriffe für Abschreibungsmethoden
Top-Angebote
Produkte zum Begriff Abschreibungsmethoden:
-
Sozialplanung, soziale Planung oder Planung des Sozialen - Ein Verfahren unter Einfluss von Staat, Markt, Politik und moralischer Grundhaltung,Sozialplanung, Soziale Planung Oder Planung Des Sozialen - Ein Verfahren Unter Einfluss Von Staat, Markt, Politik Und Moralischer Grundhaltung, Taschenbuch Von Oliver Schubert, Grin, 978-3-640-57504-6, Seitenanzahl: 12047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hopp, Helmut: Management in der öffentlichen VerwaltungManagement in der öffentlichen Verwaltung , Organisations- und Personalarbeit in modernen Kommunalverwaltungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 5. Auflage 2020, Erscheinungsjahr: 20200827, Produktform: Kartoniert, Beilage: Buch, Autoren: Hopp, Helmut, Auflage: 20005, Auflage/Ausgabe: 5. Auflage 2020, Seitenzahl/Blattzahl: 469, Keyword: Kommunalverwaltung; NPM; Organisation; Personalmanagement, Fachschema: Kommunalwesen~Business / Management~Management~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich), Fachkategorie: Öffentliche Verwaltung~Kommunal- und Regionalverwaltung~Öffentlicher Dienst und öffentlicher Sektor, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 794, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791033174 9783791027517 9783791021768 9783791013770, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 234319639,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politik und Verwaltung nach der Jahrtausendwende — Plädoyer für eine rationale Politik, Taschenbuch von , VS Verlag für Sozialwissenschaften,Politik Und Verwaltung Nach Der Jahrtausendwende — Plädoyer Für Eine Rationale Politik, Taschenbuch Von, Vs Verlag Für Sozialwissenschaften, 978-3-8100-2134-2, Seitenanzahl: 55454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisenmanagement und Entbürokratisierung in der Berliner Verwaltung. Die Korrelation von Politik und Verwaltung, Taschenbuch von Lars Hecht, BoD -Krisenmanagement Und Entbürokratisierung In Der Berliner Verwaltung. Die Korrelation Von Politik Und Verwaltung, Taschenbuch Von Lars Hecht, Bod - Books On Demand, 978-3-96355-485-8, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und was sind ihre Unterschiede?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Anschaffungswert gleichmäßig über die Nutzungsdauer, während die degressive Abschreibung höhere Abschreibungen in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Wirtschaftsguts und schreibt entsprechend ab. **
-
Was sind die verschiedenen Abschreibungsmethoden und wie beeinflussen sie die Buchhaltung eines Unternehmens?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Buchhaltung eines Unternehmens, indem sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer verteilen und somit die Gewinn- und Verlustrechnung sowie die Bilanz beeinflussen. Die Wahl der Abschreibungsmethode kann Auswirkungen auf die Steuerlast, Liquidität und Investitionsentscheidungen des Unternehmens haben. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung, um ihre langfristigen Vermögenswerte angemessen zu bewerten?
Die verschiedenen Abschreibungsmethoden, die Unternehmen zur Verfügung stehen, sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Diese Methoden ermöglichen es Unternehmen, den Wert ihrer langfristigen Vermögenswerte über die Nutzungsdauer angemessen zu verteilen und abzuschreiben. Die Wahl der Abschreibungsmethode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und welche Vorteile und Nachteile haben sie?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung nutzen. Lineare Abschreibung ist einfach zu berechnen, während degressive Abschreibung zu höheren Abschreibungen in den ersten Jahren führt. Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts und ermöglicht eine genauere Abbildung der Wertminderung. **


Wie unterscheiden sich die Abschreibungsmethoden in der Buchhaltung? Welche Auswirkungen haben sie auf die Unternehmensbilanz?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung unterscheiden sich hauptsächlich in der Art und Weise, wie der Wert eines Vermögenswerts über die Zeit verteilt wird. Die lineare Abschreibungsmethode verteilt den Wert gleichmäßig über die Nutzungsdauer, während die degressive Methode höhere Abschreibungen in den ersten Jahren vorsieht. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns und somit auch die Steuerlast des Unternehmens beeinflussen. **
Was sind die verschiedenen Abschreibungsmethoden und wie wählt man die richtige für das Unternehmen aus?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Die Wahl der richtigen Methode hängt von Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. Unternehmen sollten die Methode wählen, die am besten zu ihren Geschäftszielen und finanziellen Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Abschreibungsmethoden:
-
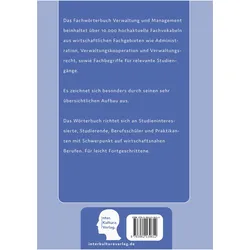
Praxiswörterbuch für Verwaltung und Management, Sprachbücher von Khisrashah NazrabiDas Praxiswörterbuch für Verwaltung und Management ist ein unverzichtbares Nachschlagewerk für alle, die sich in der beruflichen Welt der Verwaltung und des Managements bewegen. Mit über 8000 aktuellen Fachvokabeln aus den Bereichen Administration, Verwaltungskooperation und Verwaltungsrecht bietet es eine umfassende Sammlung von Begriffen, die sowohl für Studierende als auch für Fachkräfte von grossem Nutzen sind. Dieses Wörterbuch ist nicht nur ein Werkzeug zur Erweiterung des Wortschatzes, sondern auch eine wertvolle Unterstützung für Fachgespräche und das Studium. Es erleichtert den Einstieg in die komplexe Welt der Verwaltung und des Managements und hilft dabei, in Fachdiskussionen zu glänzen. Ob zur persönlichen Weiterbildung oder zur Vorbereitung auf Prüfungen, dieses Praxiswörterbuch ist der ideale Begleiter für alle, die in wirtschaftlichen Fachgebieten erfolgreich sein möchten.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialplanung, soziale Planung oder Planung des Sozialen - Ein Verfahren unter Einfluss von Staat, Markt, Politik und moralischer Grundhaltung,Sozialplanung, Soziale Planung Oder Planung Des Sozialen - Ein Verfahren Unter Einfluss Von Staat, Markt, Politik Und Moralischer Grundhaltung, Taschenbuch Von Oliver Schubert, Grin, 978-3-640-57504-6, Seitenanzahl: 12047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hopp, Helmut: Management in der öffentlichen VerwaltungManagement in der öffentlichen Verwaltung , Organisations- und Personalarbeit in modernen Kommunalverwaltungen , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 5. Auflage 2020, Erscheinungsjahr: 20200827, Produktform: Kartoniert, Beilage: Buch, Autoren: Hopp, Helmut, Auflage: 20005, Auflage/Ausgabe: 5. Auflage 2020, Seitenzahl/Blattzahl: 469, Keyword: Kommunalverwaltung; NPM; Organisation; Personalmanagement, Fachschema: Kommunalwesen~Business / Management~Management~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich), Fachkategorie: Öffentliche Verwaltung~Kommunal- und Regionalverwaltung~Öffentlicher Dienst und öffentlicher Sektor, Bildungszweck: für die Hochschule, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 240, Breite: 170, Höhe: 26, Gewicht: 794, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791033174 9783791027517 9783791021768 9783791013770, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 234319639,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt?
Welche Abschreibungsmethoden sind handelsrechtlich erlaubt? In Deutschland sind gemäß § 253 Abs. 3 HGB die lineare Abschreibungsmethode und die degressive Abschreibungsmethode erlaubt. Bei der linearen Abschreibung wird der Wert des Wirtschaftsguts gleichmäßig über die Nutzungsdauer verteilt, während bei der degressiven Abschreibungsmethode die Abschreibungsbeträge in den ersten Jahren höher sind und sich dann verringern. Andere Abschreibungsmethoden, wie die Leistungsabschreibung oder die Abschreibung nach Leistungseinheiten, sind im Handelsrecht nicht vorgesehen. Es ist jedoch möglich, dass Unternehmen zusätzlich zu den handelsrechtlichen Vorschriften steuerrechtliche Abschreibungsmethoden anwenden. **
-
Wie lauten die Abschreibungsmethoden Durchschnitts- und Restwertmethode?
Die Durchschnittsmethode ist eine Abschreibungsmethode, bei der der Wertverlust eines Vermögensgegenstands gleichmäßig über die Nutzungsdauer verteilt wird. Die Restwertmethode hingegen berücksichtigt den geschätzten Restwert des Vermögensgegenstands am Ende seiner Nutzungsdauer und schreibt den Wertverlust entsprechend ab. **
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und was sind ihre Unterschiede?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Anschaffungswert gleichmäßig über die Nutzungsdauer, während die degressive Abschreibung höhere Abschreibungen in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Wirtschaftsguts und schreibt entsprechend ab. **
-
Was sind die verschiedenen Abschreibungsmethoden und wie beeinflussen sie die Buchhaltung eines Unternehmens?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Buchhaltung eines Unternehmens, indem sie den Wertverlust von Vermögenswerten über ihre Nutzungsdauer verteilen und somit die Gewinn- und Verlustrechnung sowie die Bilanz beeinflussen. Die Wahl der Abschreibungsmethode kann Auswirkungen auf die Steuerlast, Liquidität und Investitionsentscheidungen des Unternehmens haben. **
Ähnliche Suchbegriffe für Abschreibungsmethoden
-
Politik und Verwaltung nach der Jahrtausendwende — Plädoyer für eine rationale Politik, Taschenbuch von , VS Verlag für Sozialwissenschaften,Politik Und Verwaltung Nach Der Jahrtausendwende — Plädoyer Für Eine Rationale Politik, Taschenbuch Von, Vs Verlag Für Sozialwissenschaften, 978-3-8100-2134-2, Seitenanzahl: 55454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisenmanagement und Entbürokratisierung in der Berliner Verwaltung. Die Korrelation von Politik und Verwaltung, Taschenbuch von Lars Hecht, BoD -Krisenmanagement Und Entbürokratisierung In Der Berliner Verwaltung. Die Korrelation Von Politik Und Verwaltung, Taschenbuch Von Lars Hecht, Bod - Books On Demand, 978-3-96355-485-8, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung, um ihre langfristigen Vermögenswerte angemessen zu bewerten?
Die verschiedenen Abschreibungsmethoden, die Unternehmen zur Verfügung stehen, sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Diese Methoden ermöglichen es Unternehmen, den Wert ihrer langfristigen Vermögenswerte über die Nutzungsdauer angemessen zu verteilen und abzuschreiben. Die Wahl der Abschreibungsmethode hängt von verschiedenen Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. **
-
Welche verschiedenen Abschreibungsmethoden stehen Unternehmen zur Verfügung und welche Vorteile und Nachteile haben sie?
Unternehmen können lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung nutzen. Lineare Abschreibung ist einfach zu berechnen, während degressive Abschreibung zu höheren Abschreibungen in den ersten Jahren führt. Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts und ermöglicht eine genauere Abbildung der Wertminderung. **
-
Wie unterscheiden sich die Abschreibungsmethoden in der Buchhaltung? Welche Auswirkungen haben sie auf die Unternehmensbilanz?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung unterscheiden sich hauptsächlich in der Art und Weise, wie der Wert eines Vermögenswerts über die Zeit verteilt wird. Die lineare Abschreibungsmethode verteilt den Wert gleichmäßig über die Nutzungsdauer, während die degressive Methode höhere Abschreibungen in den ersten Jahren vorsieht. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns und somit auch die Steuerlast des Unternehmens beeinflussen. **
-
Was sind die verschiedenen Abschreibungsmethoden und wie wählt man die richtige für das Unternehmen aus?
Die verschiedenen Abschreibungsmethoden sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Die Wahl der richtigen Methode hängt von Faktoren wie der Nutzungsdauer des Vermögenswerts, dem Wertverlust im Laufe der Zeit und den steuerlichen Vorschriften ab. Unternehmen sollten die Methode wählen, die am besten zu ihren Geschäftszielen und finanziellen Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.